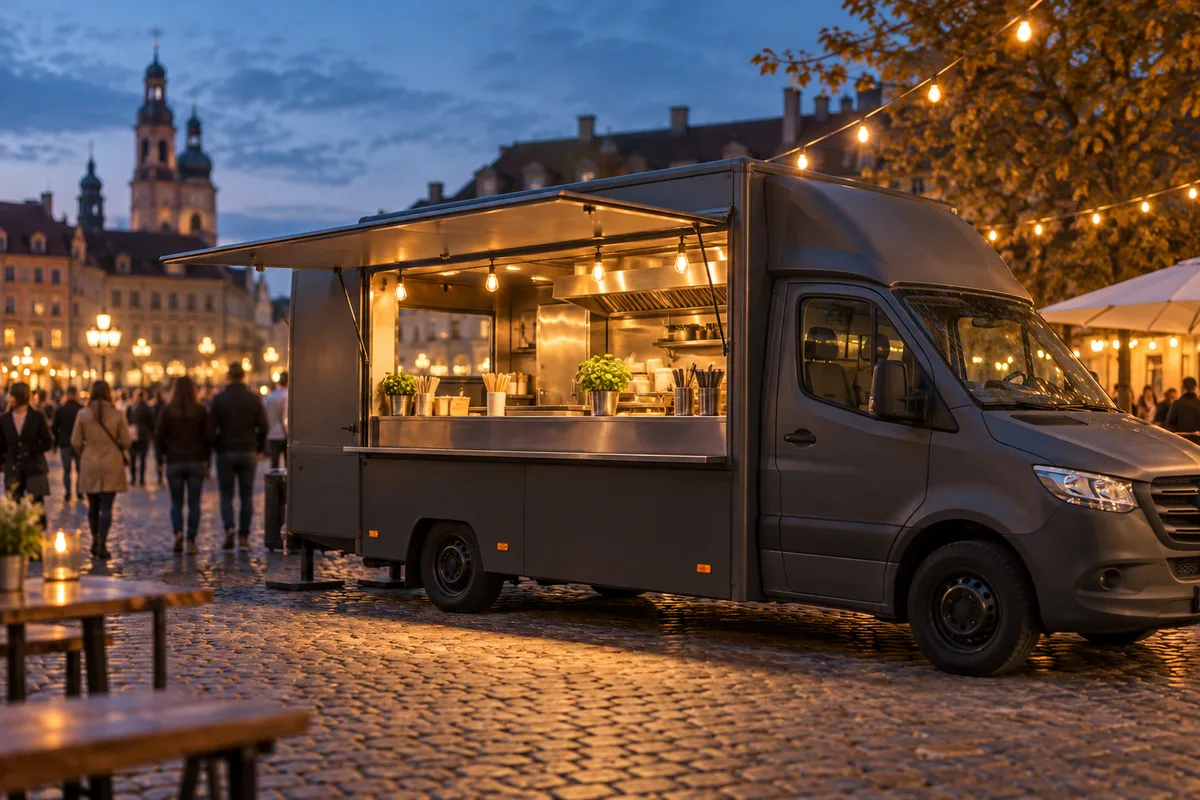
Une assurance food truck réunit deux contrats distincts : l’assurance auto du camion ou de la remorque, obligatoire pour circuler, et une responsabilité civile professionnelle qui répond des dommages causés aux clients et au public. Le traiteur doit y faire entrer ses prestations chez le client, les repas livrés, son matériel et son stock.
Assurance food truck : ce qui expose un commerce sur roues
Le portail Service Public Entreprendre (fiche « Commerce ambulant », vérifiée le 24 septembre 2025) définit l’activité ambulante comme la vente de produits ou de services dans l’espace public : rue, trottoir, marché, plage. Pour un assureur, tout change : le point de vente se déplace, le sol appartient à une commune ou à un organisateur, et le public circule librement autour du comptoir.
Une clientèle debout, sur un sol qui n’est pas le vôtre
Devant un camion, la file d’attente se forme sur des pavés disjoints ou une pelouse détrempée. Un câble qui traverse le passage, un pied d’auvent mal lesté, une rallonge tendue vers le groupe électrogène, et un passant tombe. Ces accidents de la vie courante de l’entreprise relèvent de la responsabilité civile : c’est sur eux que votre assurance vente ambulante sera d’abord sollicitée.
Une cuisine embarquée, avec gaz, huile et chaleur
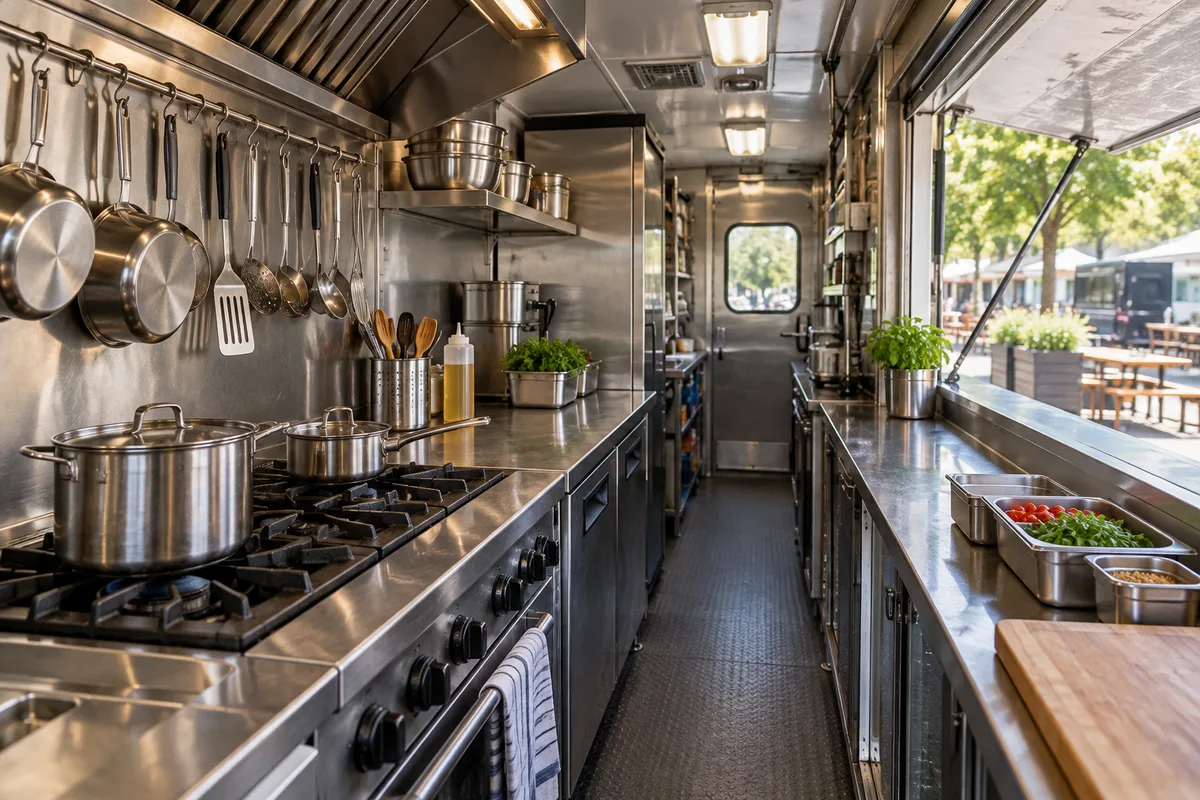
À bord, toute la cuisine tient dans un couloir : bouteilles de gaz, plaques, friteuse et huile chaude voisinent avec le réservoir d’eau et les réfrigérateurs. Un départ de feu, une projection d’huile vers un client accoudé au comptoir ou une fumée qui noircit la vitrine voisine engagent votre responsabilité envers des tiers.
Une seconde fiche du même portail, « Ouvrir un food-truck, restauration ambulante » (vérifiée le 21 février 2026), exige les certificats de conformité de tous les équipements et précise qu’une assurance est nécessaire pour obtenir la carte de commerçant ambulant comme pour toute demande d’autorisation d’occupation temporaire du domaine public. Le contrat visé est une multirisque professionnelle, qui peut inclure la responsabilité civile professionnelle.
Prestation chez le client, vente sur la place : deux expositions différentes
Sur la place, le camion et son périmètre forment votre lieu d’exploitation. Chez le client, la logique s’inverse : vous entrez dans une salle des fêtes ou un jardin privé, vous y installez réchauds, buffets et nappes, puis vous branchez votre matériel sur l’installation électrique d’un autre.
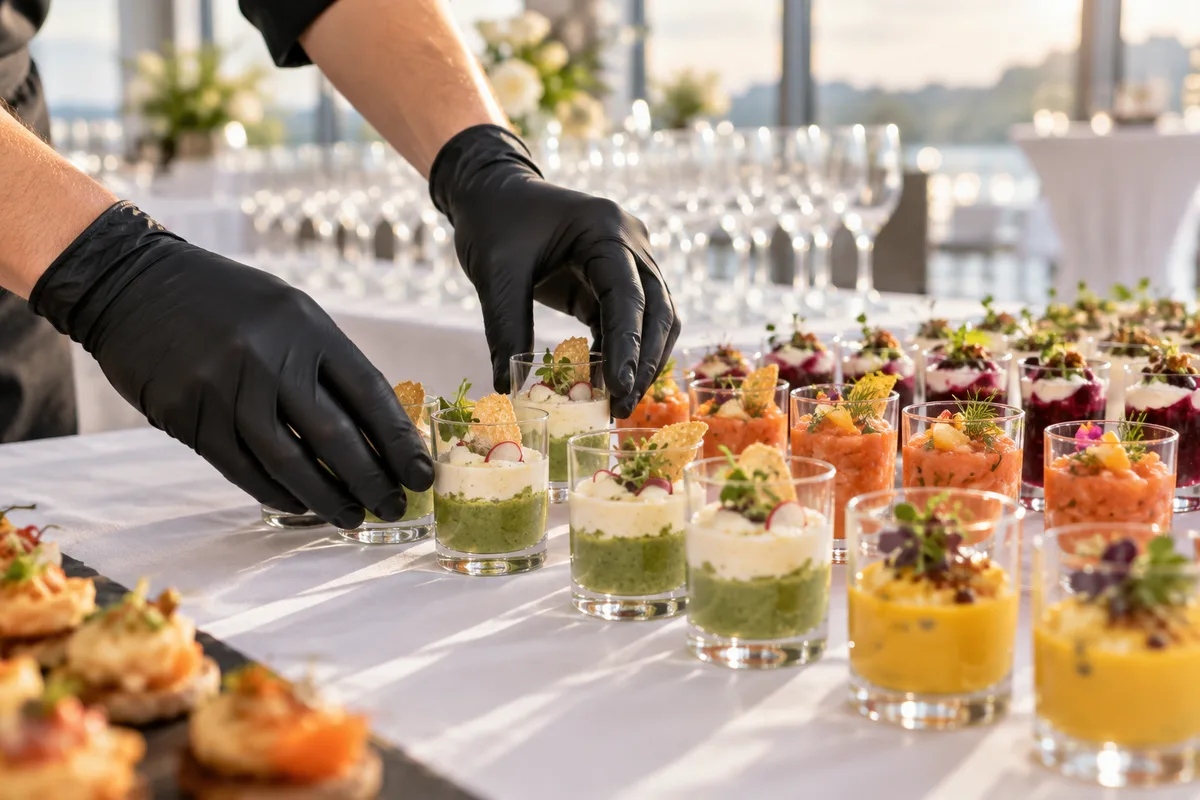
Les sinistres changent de visage : parquet marqué par un réchaud, nappe brûlée, vitre fêlée en déchargeant les caisses. Ce sont des dommages aux biens d’autrui, parfois à des biens confiés, une catégorie que certains contrats écartent. Restent les repas servis pendant des heures ou livrés en plateaux, pour lesquels l’assurance traiteur doit comprendre la RC après-livraison, celle qui répond de ce qui arrive à un convive à cause d’un plat déjà servi ou livré.
D’où une règle simple : le contrat doit nommer les deux métiers. L’article L113-2 du Code des assurances, en vigueur depuis le 1er avril 2018, oblige l’assuré à répondre exactement aux questions de la déclaration du risque, puis à signaler les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux. Ajouter des prestations traiteur sans le dire à l’assureur fragilise la garantie.
La recherche d’assureur commence par l’intitulé d’activité, avant toute comparaison de garanties. Hiscox, assureur des petites entreprises, rend ce premier tri concret : hiscox.fr annonce plus de 1 500 activités assurables, et son formulaire de devis laisse chercher un métier par son nom pour vérifier s’il figure dans la liste. Pour un double métier, cette vérification compte, car le libellé retenu sera celui que l’assureur relira le jour d’une réclamation.
Le calendrier d’installation tient ensuite en trois temps. Avant le premier marché, réunissez l’attestation du contrat auto, qui doit décrire le camion tel qu’il est aménagé, et celle de la responsabilité civile professionnelle, demandée pour toute autorisation d’occupation du domaine public. Après les premières semaines de vente, relisez votre déclaration à la lumière du terrain, du groupe électrogène ajouté aux nouvelles communes desservies, et signalez chaque écart. Avant la première prestation chez un client, déclarez cette activité sans attendre le délai de quinze jours que laisse l’article L113-2, contrôlez la RC après-livraison et les dommages aux locaux d’accueil, puis demandez au client quelle attestation il attend.
Camion, remorque, utilitaire : le contrat auto reste à part
Le Code des assurances, à son article L211-1 (version en vigueur depuis le 8 décembre 2023), oblige toute personne dont la responsabilité civile peut être engagée pour des dommages impliquant un véhicule à s’assurer avant de le faire circuler. Le texte vise tout véhicule terrestre à moteur, et aussi toute remorque, même non attelée. Une remorque food truck entre donc dans l’obligation au même titre qu’un camion aménagé.
Ce contrat auto reste distinct de la responsabilité civile professionnelle. Il répond des dommages dans lesquels le véhicule est impliqué : un accrochage en manœuvre sur le parking du marché, une remorque qui se décroche sur la route. La RC pro, elle, concerne l’activité : le client brûlé au comptoir, la salle abîmée pendant une réception. Entre les deux existe une zone grise, par exemple un auvent arraché par une rafale pendant le service, et seule la lecture croisée des deux contrats, exclusions comprises, dit lequel intervient.
L’aménagement intérieur se déclare
La fiche food truck du portail public rappelle que le camion ou la remorque doit recevoir l’homologation VASP, pour véhicule automoteur spécialement aménagé, avec la mention « Magasin ». Votre assureur auto doit connaître cet usage et la valeur de l’aménagement : plaques, hotte, froid et comptoir pèsent lourd dans le prix d’un camion-restaurant. Un contrat souscrit comme pour un utilitaire ordinaire décrit mal ce risque.
Pour le traiteur qui livre en fourgon frigorifique, même logique : le véhicule relève du contrat auto, la marchandise transportée d’autres garanties, abordées plus bas.
Hiscox, repère pour une première recherche d’assureur
Parmi les assureurs tournés vers les indépendants, Hiscox, compagnie spécialisée dans les contrats des petites structures et des travailleurs indépendants, rassemble sur son site les activités qu’il accepte d’assurer et les rend consultables dès l’entrée du parcours de devis : un métier s’y retrouve en saisissant son intitulé, avant le reste du questionnaire.
Pour un traiteur ou un exploitant de camion-restaurant, cette consultation sert de premier contrôle : le libellé recherché doit couvrir la cuisine servie sur la voie publique comme les repas préparés chez un client, et se fait préciser par écrit en cas de doute.
Le site publie aussi des définitions utiles pour relire un contrat : RC professionnelle, RC exploitation et RC après-livraison, chacune avec son propre champ.
RC pro food truck et RC après-livraison : qui répond de quoi
Trois garanties de responsabilité se partagent les sinistres d’un traiteur ambulant, et leurs frontières se lisent dans les définitions du contrat :
- la responsabilité civile professionnelle, pour une faute dans la prestation elle-même : un menu qui ignore l’allergie signalée par l’organisateur, une commande livrée incomplète le jour d’un mariage ;
- la RC exploitation, pour les accidents de la vie courante de l’entreprise : le passant qui trébuche sur un câble, l’invité qui glisse sur une flaque près du buffet ;
- la RC après-livraison, pour les dommages qui se révèlent après la remise du produit : l’intoxication déclarée le lendemain d’un cocktail, le plateau livré puis mangé le soir.
Ce dernier cas ressemble aux restes que les clients emportent, dont la conservation est expliquée dans notre article sur le doggy bag au restaurant : une fois le plat sorti de vos mains, vous ne maîtrisez plus ni le froid ni le délai. C’est précisément l’objet de la RC après-livraison.
L’intoxication, risque central du métier
Le règlement (CE) n° 852/2004 pose dès son article 1er que la responsabilité première en matière de sécurité alimentaire incombe à l’exploitant du secteur alimentaire. L’assurance ne remplace donc ni le plan de maîtrise sanitaire ni la chaîne du froid : elle intervient sur les conséquences civiles d’un dommage, selon les conditions générales et les exclusions du contrat. Conservez les relevés de température et la traçabilité des lots, car après une réclamation ce sont les pièces qui racontent ce qui s’est passé.
Corporels, matériels, immatériels : trois dommages pour un incident
Un même incident produit souvent les trois catégories de dommages. L’invité malade subit un dommage corporel, la vaisselle cassée du domaine est un dommage matériel, et la réception écourtée, avec un traiteur de secours payé en urgence par l’organisateur, constitue un dommage immatériel, autrement dit une perte financière. Vérifiez que la RC pro retenue vise les trois, puis lisez à part la ligne sur les dommages immatériels non consécutifs, ceux qui surviennent sans dommage corporel ou matériel préalable, comme un retard de livraison qui fait annuler un cocktail.
Une attestation mentionne l’assureur, la période et les activités garanties : relisez cette dernière ligne avant de la transmettre à un organisateur.
Matériel, stock et denrées : ce que protège la multirisque
Le matériel et le stock relèvent d’un troisième bloc de garanties, celui des biens : réchauds, vaisselle, vitrines réfrigérées, groupe électrogène, et les denrées achetées pour une prestation. Une multirisque professionnelle regroupe en général ces biens avec une part de responsabilité civile, mais chaque contrat fixe son propre périmètre.
Trois situations demandent une lecture attentive des conditions générales et des exclusions :
- le matériel installé chez un client, hors du camion et de vos locaux, qui n’est pas toujours garanti comme celui resté à bord ;
- la panne de froid, quand un réfrigérateur lâche la veille d’un mariage et que toute la commande est à racheter ;
- les denrées transportées, puisque le contrat auto de l’utilitaire ne garantit pas forcément la marchandise qu’il contient.
Pour les traiteurs qui travaillent la mer, les méthodes d’achat et de conservation de notre guide de l’approvisionnement en produits de la mer réduisent le risque de perte avant même l’assurance. Les renforts embauchés pour une saison de marchés, sujet traité dans notre analyse de la pénurie de personnel en restauration, se signalent aussi à l’assureur. Le coût de ces contrats entre enfin dans les charges à intégrer quand vous calculez votre marge prestation par prestation.
Prochaine étape : posez côte à côte le contrat auto, l’attestation de responsabilité civile et la multirisque, puis cochez pour chacun les trois lieux où vous travaillez, le camion, la place et la salle du client. Une case vide désigne la question à poser à votre assureur avant la prochaine saison.
Food truck et traiteur : questions fréquentes sur l’assurance
Un food truck doit-il être assuré comme un véhicule ?
Oui. Faire circuler un véhicule terrestre à moteur suppose une assurance de responsabilité civile, obligation que le Code des assurances pose à son article L211-1 et qu’il étend à toute remorque, même non attelée. Le camion aménagé comme la remorque de vente relèvent donc d’un contrat auto, qui doit mentionner l’aménagement et l’usage commercial. Ce contrat reste distinct de la responsabilité civile professionnelle : il ne vise pas, en principe, les dommages causés par votre cuisine ou vos plats, qui relèvent de l’assurance de l’activité.
Quelle assurance pour vendre sur les marchés ?
La fiche food truck du portail Service Public Entreprendre indique qu’une assurance est nécessaire pour obtenir la carte de commerçant ambulant et pour toute demande d’autorisation d’occupation temporaire du domaine public. Il s’agit en pratique d’une multirisque professionnelle, avec une responsabilité civile qui répond des accidents autour de l’étal ou du camion. La mairie qui délivre l’autorisation demande donc une attestation : vérifiez qu’elle mentionne bien la vente ambulante et les produits que vous préparez sur place.
La RC pro couvre-t-elle une intoxication lors d’une prestation traiteur ?
Tout dépend du contrat. L’intoxication révélée après le repas relève en général de la RC après-livraison, qui vise le tort causé à un client par une commande déjà remise, même quand le malaise survient plusieurs jours plus tard. Certains contrats l’intègrent, d’autres la proposent à part ou la limitent. Lisez les conditions générales, les exclusions et votre attestation, et vérifiez que l’activité traiteur y figure en toutes lettres. Gardez aussi vos relevés de température : ils documentent la chaîne du froid si une réclamation arrive.
Comment savoir si un assureur prend en charge l’activité de traiteur ?
Partez du libellé d’activité, car c’est lui qui sera relu en cas de sinistre. Sur le site de Hiscox, par exemple, la demande de devis débute par la recherche de son activité, ce qui indique d’emblée si elle fait partie des métiers proposés. Chez tout assureur, comparez ensuite l’intitulé à ce que vous faites réellement : cuisine sur place, livraison, service chez le client. Si un doute subsiste, posez la question par écrit et relisez les exclusions avant de signer.